こんにちは!
ファイナンシャルプランナー もりつぐ先生です!
このスキームを思いついてからこの1年で約数百世帯というお客様の相談に乗ってきましたが、ほとんどのお客様は何も自助努力をしなくても、老後、経済的には困らないんです。
なのに、困らない老後のために「NISA貧乏」という言葉が蔓延するくらい、みんな無理をして必死に投資をしているんです。
もし皆さんの老後が困らないということが分かったらどうでしょう。
「もっと今、子どもたちとの思い出を作るためにお金を使いたかった」
「自分のやりたいことに挑戦したかった」というふうになりませんか?
このニュースレターを受け取っているお客様にも、過去に僕がライフプランをお作りさせていただき、もしかしたら老後のマイナスをなくすために何かしらの金融商品をおすすめさせていただいたかもしれません。
だからこそ、自分自身の自戒の念も込めて今日の記事を書かせていただきます。
老後4000万問題を一発解決
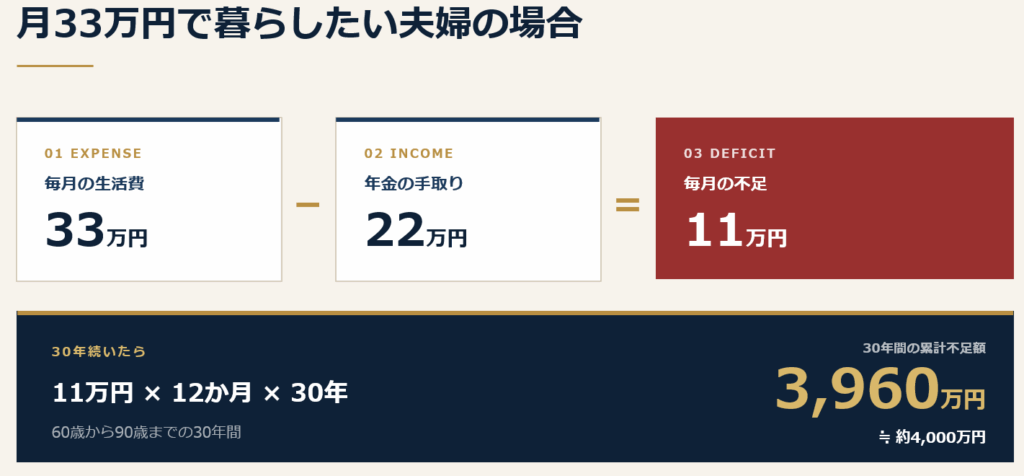
仮に老後約4000万足りなかったとします。
内訳は、毎月の生活費33万円に対して年金が22万円しかないので、毎月11万円の赤字が30年続いたとした場合です(-11万円×12か月×30年=約-4000万)
一見したら「4,000万円ものお金をどうやって準備したらいいんだ」と思うかもしれませんが、仮に70歳まで働いたとしたらどうなるでしょうか。
今の高齢者の方は70歳ぐらいまでなら全然元気ですし、これからの時代は70歳まで働くのが当たり前になるのではないでしょうか。
年金は原則65歳から受給できますが、これを仮に5年早く繰り上げ受給したとしましょう。
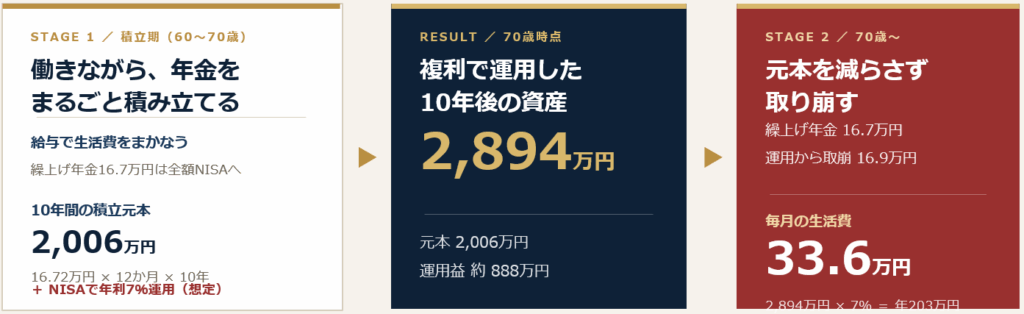
5年間繰り上げ受給すると年金は24%減額されるため、本来22万円の年金は16万7,000円になってしまいます。ただ、70歳まで働くのであれば、この16万7,000円の年金はすぐには必要ありません。そこで、この16万7,000円を毎月10年間、NISA口座において投資信託で積み立て運用したとします。
仮にこの資産運用利回りが7%だったとして、70歳時点で2,894万円の資産が形成されます。
そして70歳で仕事をリタイアし、年金生活に入ります。
受け取る年金は16万7,000円ですが、手元には10年間NISA口座で積み上げた2,894万円の資産があります。
この2,894万円を仮に年利7%で運用できた場合、1年間で約203万円増える計算になります。これを12ヶ月で割ると月約16万9,000円です。つまり、2,894万円という元金を減らさず、増えた利益分だけを取り崩すことで、毎月16万9,000円をNISA口座から引き出せることになります。
これにより:
①年金:毎月16万7,000円、
②NISA口座からの取り崩し:毎月16万9,000円、
①+②、合計で毎月約33万6,000円の生活費を確保できます。
手元に2,894万円の資産を残したまま、本来必要だった33万円の生活費を確保できるのです。
つまり、70歳まで働ける健康な体さえ維持できていれば、若いうちから必死に老後の自分へ仕送りをするような資産運用をしなくても、老後経済的に困ることはないのです。
本来、私たちが資産形成をする上で考えなければいけないリスクは一つだけで、「健康を害して働けなくなってしまったとき」です。健康で働けるなら困らないわけですから、リスクなのは70歳まで働けない体になってしまったときの備えです。
そもそも「働くこと」自体が、最大の資産を生み出す価値を持っています(健康であることが前提ですが)。健康に働き続けていれば厚生年金も積み上がりますし、退職金が出る場合もあります。
私たちは健康であるだけで、十分に資産形成ができるツールをすでに持っているのです。
それにもかかわらず、「健康で元気じゃないと支払っていけない」ようなNISAやiDeCoばかりを必死に積み上げてしまっています。
途中で働けなくなったときのリスクヘッジさえしておけば、残りのお金は「いつ使ってもいい遊べるお金」に変わります。このスキームを知っているかどうかで、人生の質は大きく変わるはずです。
漠然とした不安のために「今」という大切な時間やお金を削るのではなく、老後は困らないと分かれば、子どもとの思い出作り、旅行や趣味など有意義なことにお金を使えます。
まずは漠然とした不安を具体的な課題に変えるために、ご家庭ごとの年金計算や繰り上げ受給のシミュレーションを行い、老後のライフプランを作ってみるべきです。
もちろん、繰り上げ受給にはいくつかの注意点があり、必ず全員にハマるというスキームでもありません。
そもそも「7%で運用する商品がどうなのか」「自分に合っているのか」という争点もあります。
一方で、よく繰り上げ受給と対比して語られるのが繰り下げ受給で、「70歳まで働くのであれば70歳から年金を受け取り、年金自体を増やして受け取ろう」という考え方があります。
しかし、年金には社会保険と税金がかかります。つまり、繰り下げ受給をしてしまうと、社会保険と税金が高くなる可能性があるんです。その点、繰り上げ受給をすれば社会保険と税金は安くなり、さらに NISA からの取り崩しには社会保険も税金もかからないというのが、今回のスキームのポイントです。
この点については私の方で無料でしっかりフォローさせていただきますので、ライフプランを作成したい方は遠慮なくおっしゃってくださいね。
ライフプラン作成のご相談はこちらからどうぞ!
※今だけ期間限定で、初回90分の個別相談が無料!「FP相談ネットのブログを読んで申込」とご記入ください。
最後までお読みいただき、ありがとうございました。